2026年10月台灣製造業採購經理人指數(PMI) (2026年11 月2日發布)
2026年10月製造業整體景氣持續擴張,未來展望維持樂觀,惟各產業成長來源與營運挑戰不同。製造業客戶存貨已連續2個月過高,未完成訂單指數降至2026年1月以來最慢擴張速度,供應商交貨時間與原物料價格維持高檔,反映關鍵物料短缺與部分庫存累積並存。關鍵物料供應能否改善、訂單能否順利出貨,將牽動2027年製造業景氣擴張動能。
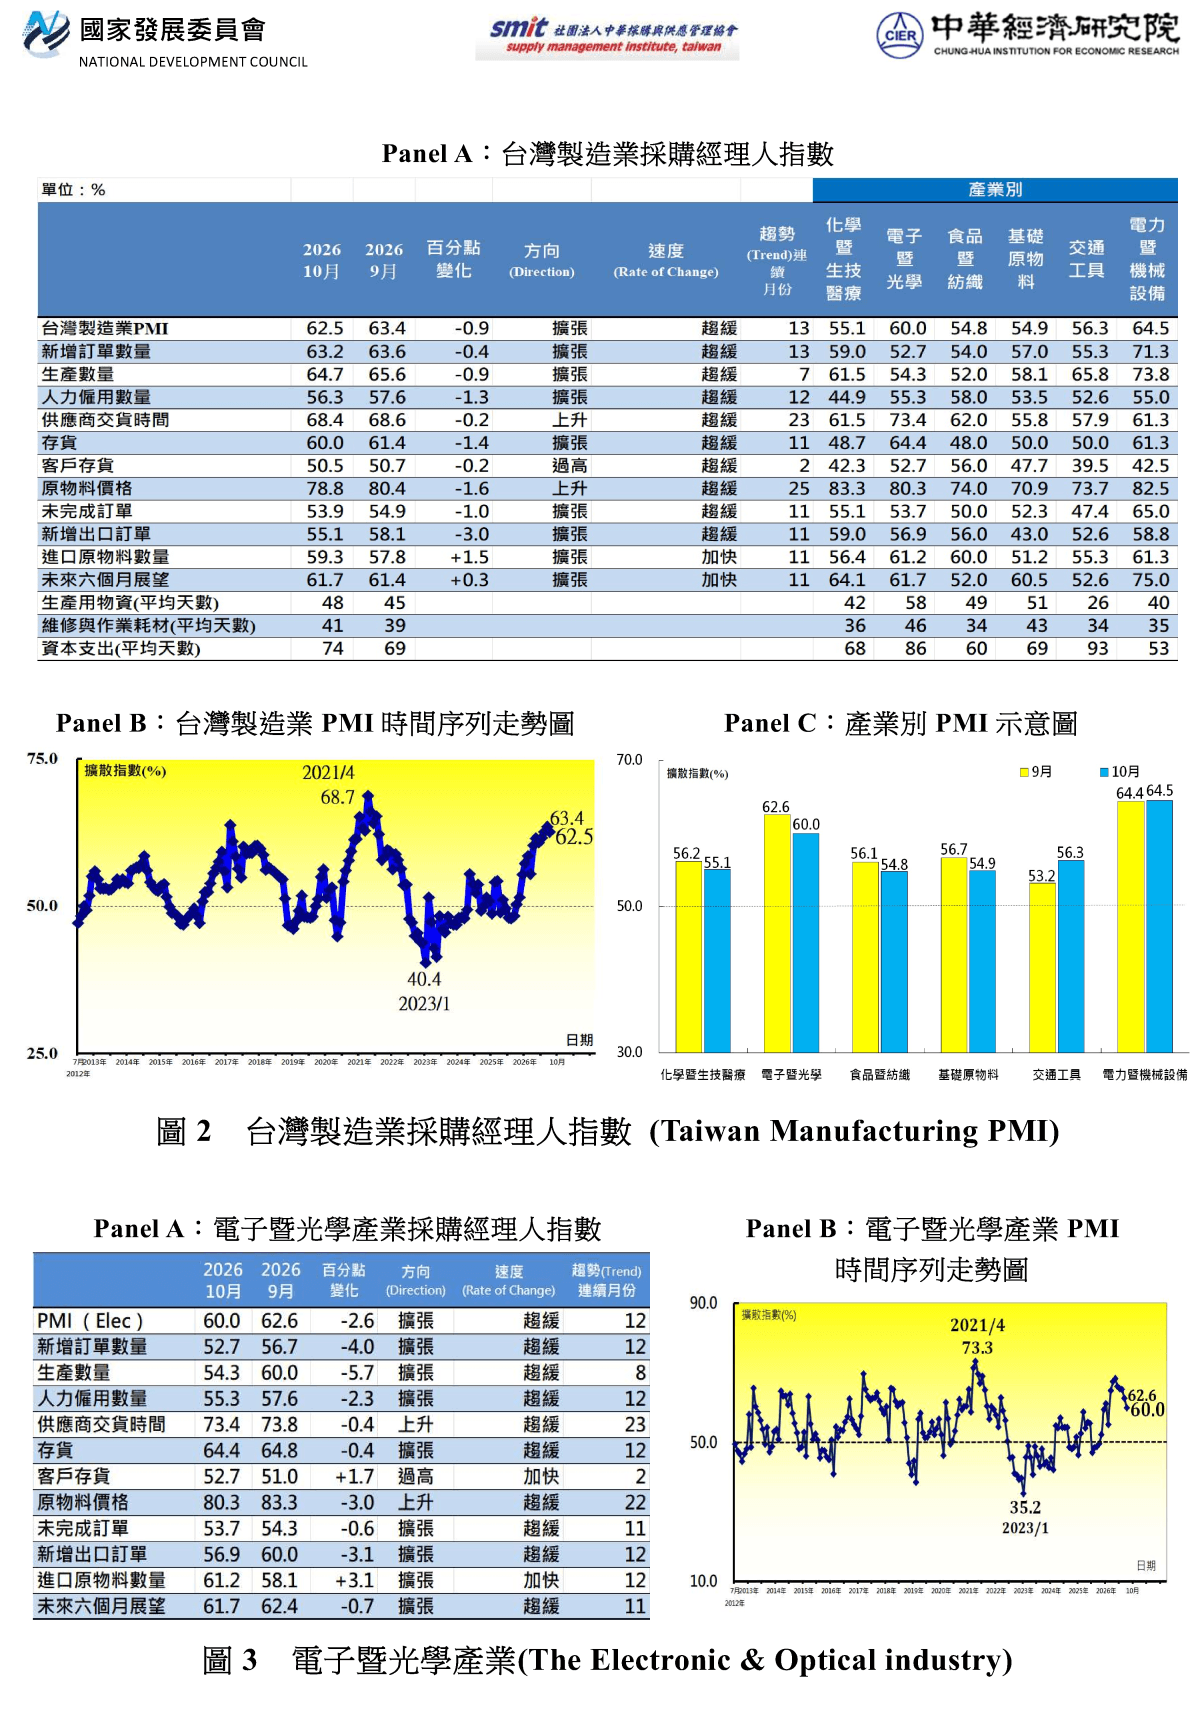
- 10月季調後之台灣製造業PMI擴張速度趨緩,指數回跌0.9個百分點至62.5%,連續13個月擴張。具領先指標意義的新增訂單指數續跌0.4個百分點至63.2%,仍維持在60.0%以上的擴張速度,未完成訂單指數則跌至2026年1月以來最慢擴張速度(53.9%),供應商交貨時間指數與原物料價格指數亦維持在70.0%左右的高檔,顯示製造業在需求維持擴張的同時,仍面臨交期延長與成本上漲壓力。此外,整體製造業客戶存貨指數已連續2個月過高,後續訂單動能、供需配置及庫存變化仍值得關注。
- 電子暨光學產業之新增訂單擴張速度明顯較上半年趨緩,關鍵物料短缺、成本攀升與長短料錯置持續影響訂單交付。10月電子暨光學產業PMI續跌2.6個百分點至60.0%,為2026年3月以來最慢擴張速度。未經季節調整之新增訂單指數續跌4.0個百分點至52.7%;未完成訂單指數降至53.7%,為2025年12月以來最慢擴張速度。相較之下,供應商交貨時間指數仍高達73.4%,存貨指數維持在64.4%。電子暨光學產業持續回報客戶存貨高於當前客戶所需,指數續揚至52.7%,為2022年11月以來最高。AI伺服器與高階電子應用需求仍相對強勁,但面臨關鍵物料供給不足、長短料錯置等問題,持續影響訂單交付及生產動能。同時,消費性電子漲價影響終端消費者意願,本月消費性電子零組件與IC設計等表現相對疲軟。在高階需求仍具支撐的情況下,如何穩定取得關鍵物料、確保訂單如期交付,並將上漲成本合理反映於產品售價以維持毛利,將牽動2027年製造業景氣擴張動能。
- 相較於電子暨光學產業擴張速度明顯放緩,電力暨機械設備產業仍持續回報設備投資需求。AI資料中心建置、電力基礎設施升級,以及半導體先進製程與先進封裝產能投資持續推進,帶動重電設備、配電系統、精密加工及半導體生產設備等需求,加上大型設備投資計畫具有較長的建置與交付週期,相關業者訂單能見度相對較長。10月電力暨機械設備產業PMI微升0.1個百分點至64.5%,續創2021年8月以來最快擴張速度;新增訂單指數創2021年6月以來最快擴張速度(71.3%),未完成訂單指數亦回升至65.0%,為2021年6月以來最快擴張速度。未來六個月展望指數攀升至75.0%,為2021年5月以來最快擴張速度。
- 交通工具產業新增訂單與生產同步回升,新車上市與零組件庫存回補需求帶動景氣改善。10月交通工具產業PMI回升3.1個百分點至56.3%,新增訂單指數中斷連續2個月緊縮轉為擴張,指數躍升13.2個百分點至55.3%,為2025年1月以來最大攀升幅度;生產指數亦躍升13.2個百分點至65.8%。國內新車陸續上市、部分遞延交車需求回補,亦有業者回報售後維修零組件通路庫存已降至相對低檔,庫存回補需求逐步浮現,未來六個月展望指數維持在52.6%的擴張水準。惟未完成訂單指數仍緊縮,主因為部分車用晶片、印刷電路板(PCB)等零組件供應仍受限制,後續關注接單回升能否持續轉化為生產與交貨。
- 化學暨生技醫療延續前月訂單回溫的擴張態勢,惟成本上漲與需求結構差異仍值得留意。10月化學暨生技醫療產業之新增訂單指數維持在59.0%左右的擴張速度,生產指數回升至為2025年4月以來最快擴張速度(61.5%)。惟原物料價格指數續攀升6.3個百分點至83.3%。受中東地緣政治風險與能源價格上漲影響,10月初布蘭特原油現貨價格一度突破每桶130美元,上游油品煉製利差維持強勢,惟中下游泛用石化產品仍面臨成本上漲與轉嫁壓力;AI與先進半導體製程持續帶動電子特殊氣體、高純度化學品及特用材料需求;生技醫藥產業亦受惠於原料藥、新藥量產及醫用生物製品需求增加,加上美國藥品關稅與在地製造政策推動供應鏈重組,具備美國製造基地及跨國產能調配能力的業者相對受惠。未來六個月展望指數續揚4.6個百分點至64.1%,為2021年5月以來最快擴張速度。
以下節錄製造業重要指標趨勢:
2026年10月經季節調整後之台灣製造業採購經理人指數(PMI)[1]已連續13個月擴張,惟擴張速度趨緩,指數回跌0.9個百分點至62.5%。
- 五項組成指標中,經季調之新增訂單、生產數量、人力僱用持續擴張,供應商交貨時間上升(高於50.0%),存貨指數持續擴張。
- 2026年10月未經季節調整之六大產業PMI全數擴張,各產業依擴張速度排序為電力暨機械設備產業(64.5%)、電子暨光學產業(60.0%)、交通工具產業(56.3%)、化學暨生技醫療產業(55.1%)、基礎原物料產業(54.9%)與食品暨紡織產業(54.8%)。
- 六大產業中,全數回報未來六個月展望呈現擴張,各產業依擴張速度排序為電力暨機械設備產業(75.0%)、化學暨生技醫療產業(64.1%)、電子暨光學產業(61.7%)、基礎原物料產業(60.5%)、交通工具產業(52.6%)與食品暨紡織產業(52.0%)。
[1]中華經濟研究院受國家發展委員會(前經建會)委託,並與中華採購與供應管理協會合作進行台灣製造業採購經理人指數調查。自2012年11月起正式發布台灣製造業採購經理人指數,2018年4月起發布季節調整後PMI並於每年4月視模型檢定結果回溯調整(Revisions)一次,2021年3月起發布製造業產業別報告。中經院針對有相對穩定季節性之PMI總指標,以及新增訂單、生產與人力僱用三指標分別進行季節調整,供應商交貨時間與存貨則因季節性不穩定,故不作任何調整。PMI五項組成指標外之六項擴散指標以及產業別數據則全數為未經季節調整後之原始數據,會受到當月與前月工作天數所影響,故數值仍會反映一定程度之季節性。由於X-13ARIMA-SEATS最適合季節調整之序列長度需5~7年以上,故非製造業經理人指數(NMI)仍未進行季節調整。
2026年10月台灣採購經理人指數發布記者會新聞稿
PMI 歷史資料 (季節調整)
PMI 歷史資料 (未季調)
我有興趣加入「製造業」採購經理人指數(PMI)之編製