2026年9月台灣非製造業經理人指數(NMI) (2026年10月1日發布)
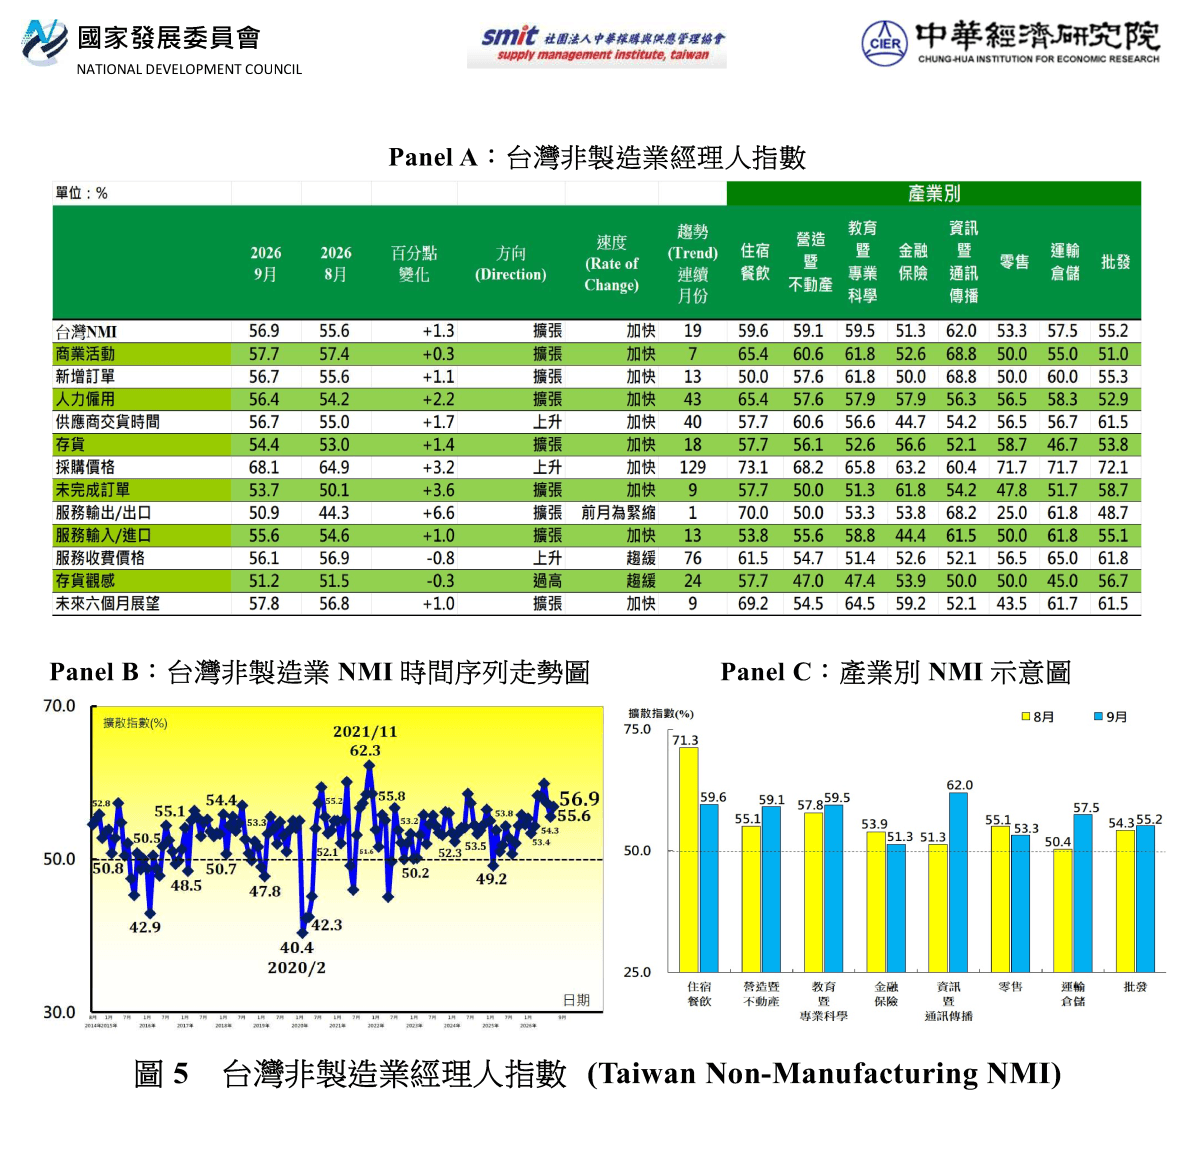
2026年9月未經季節調整之台灣非製造業NMI指數回升1.3個百分點至56.9%,已連續19個月擴張,商業活動、新增訂單與人力僱用同步加快;連假、年底專案及科技投資支撐服務業景氣,惟成本與交期壓力持續攀升。。
- 9月非製造業之商業活動、新增訂單與人力僱用同步擴張加快,八大產業NMI全數呈現擴張,顯示暑假結束後,連續假期、年底專案結案、科技投資及物流需求等因素持續支撐非製造業景氣。其中,資訊暨通訊傳播業擴張速度明顯加快。惟採購價格指數續揚3.2個百分點至68.1%,成本壓力顯著攀升。多數產業對未來展望續呈擴張,惟產業表現分化。
- 科技投資與年底專案需求持續支撐營造暨不動產業及教育暨專業科學業景氣。受半導體、科技廠房及相關設備建置需求帶動,9月營造暨不動產業NMI回升4.0個百分點至59.1%,商業活動與新增訂單指數皆呈現擴張加快。惟原物料與施工成本壓力同步升高,採購價格指數大幅上升11.9個百分點至68.2%。另一方面,教育暨專業科學業受顧問、法人研究單位及企業年底專案結案需求,以及IC設計等專業技術服務需求支撐,NMI回升1.7個百分點至59.5%,商業活動、新增訂單以及未來六個月展望指數皆維持在60.0%左右的擴張速度。
- 運輸倉儲業則受惠於中秋連假送禮與內需物流需求,以及第三季傳統海空運旺季與年底前備貨需求,景氣明顯升溫。9月運輸倉儲業之新增訂單指數、服務輸出、服務輸入指數皆同步升至60.0%以上擴張速度,顯示國內物流及跨境運輸需求均呈升溫。惟中東航線受阻及船期延誤使航程拉長,貨櫃設備周轉效率下降,使運輸成本壓力持續升高,9月運輸倉儲業之採購價格指數亦續揚4.5個百分點至71.7%,服務收費價格指數大幅攀升8.1個百分點至65.0%,反映運輸成本上升逐步向服務價格傳導。值得注意的是,未來六個月展望指數雖回升1.4個百分點至61.7%,惟部分業者回報科技產業空運需求增速已有放緩跡象,後續電子供應鏈拉貨動能與海空運量變化仍值得關注。
- 因企業年底專案結案以及新一代智慧型手機相關備貨與服務需求帶動,資訊暨通訊傳播業產業NMI大幅續揚10.7個百分點至62.0%;商業活動指數大幅攀升16.2個百分點至68.8%。值得注意的是,未來六個月展望指數反而微幅回跌0.5個百分點至52.1%,業者回報目前需求升溫部分具有年底結案、新品上市與短期拉貨性質,再加上服務成本持續攀升,後續將評估價格調整、長約議價或其他方式優化成本,因此業者對後續需求延續力道仍相對審慎。
- 國內外旅遊市場呈現分化格局,連續假期支撐出境旅遊需求,惟國內住宿餐飲業降溫。暑假結束後,9月住宿餐飲業景氣雖持續擴張,惟旺季效應明顯消退。住宿餐飲業NMI大跌11.7個百分點至59.6%,其中,商業活動指數大跌14.6個百分點至65.4%,新增訂單由擴張轉為持平,惟隨第四季陸續進入企業會議、餐敘及尾牙等活動旺季,未來六個月展望指數驟升14.2個百分點至69.2%。此外,其他非製造業中與旅遊服務相關業者回報商務旅遊量增加,商業活動、新增訂單與未來展望多仍維持在60.0%左右之擴張速度,反映海外旅遊需求仍相對強勁。
- 相較之下,零售業對後市看法相對保守。9月零售業NMI雖仍維持擴張,惟暑假旺季結束且周年慶檔期尚未正式啟動,業者普遍回報消費者觀望氣氛較濃,僅部分汽車業者受惠新車上市及農曆七月後需求回升。未來六個月展望指數大跌9.4個百分點至43.5%,為八大產業中唯一呈現緊縮者。
以下節錄非製造業重要指標趨勢:
2026年9月未經季節調整之台灣非製造業NMI已連續19個月擴張,指數回升1.3個百分點至56.9%。
- 四項組成指標中,商業活動、新增訂單與人力僱用皆呈現擴張,供應商交貨時間上升(高於50.0%)。
- 八大產業中,全數產業NMI皆呈現擴張,依擴張速度排序為資訊暨通訊傳播業(62.0%)、住宿餐飲業(59.6%)、教育暨專業科學業(59.5%)、營造暨不動產業(59.1%)、運輸倉儲業(57.5%)、批發業(55.2%)、零售業(53.3%)與金融保險業(51.3%)。
- 八大產業中,七大產業回報未來六個月展望呈現擴張,各產業依擴張速度排序為住宿餐飲業(69.2%)、教育暨專業科學業(64.5%)、運輸倉儲業(61.7%)、批發業(61.5%)、金融保險業(59.2%)、營造暨不動產業(54.5%)與資訊暨通訊傳播業(52.1%)。僅零售業(43.5%)回報未來六個月展望呈現緊縮。
2026年9月台灣採購經理人指數發布記者會新聞稿
NMI 歷史資料
註:非製造業包含住宿餐飲、營造暨不動產、教育暨專業科學、金融保險、資訊暨通訊傳播、批發、零售、運輸倉儲及其他非製造業。