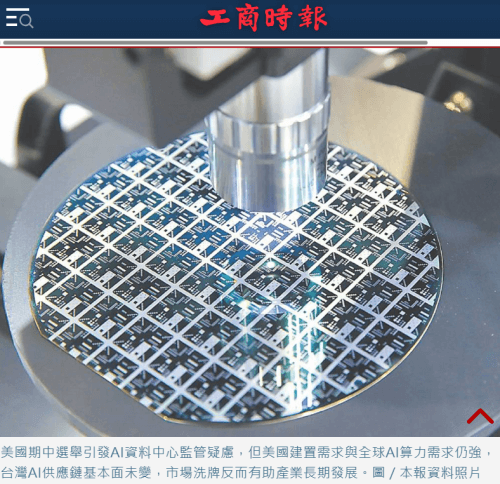
美國期中選舉結果揭曉,民主黨一舉拿下參眾兩院多數,市場擔心選後AI監管趨嚴,費城半導體指數單日重挫逾12%;加上近日輝達高層異動,AI產業前景不確定性升高,科技股持續疲弱。台灣資本市場也隨之股匯雙殺:11月2日至16日累計下跌4,172點,距今年高點已跌近兩成;外資10月賣超近1兆元,11月前十個交易日又賣超逾6,000億元,新台幣一度逼近33元。市場擔心美國AI資料中心建設與AI產業發展會不會踩煞車?特別是以AI供應鏈為主的台灣,會不會首當其衝?
其實,國會很難直接限制資料中心建設。民主黨即使通過相關法案,川普仍握有否決權。真正值得注意的是州層級的變化。民主黨這次翻轉德州、俄亥俄州與喬治亞州三個州長席位,這三州都是資料中心重鎮,新任州長在選戰中都主張暫停或嚴格規範資料中心興建,要求限制電力、用水、土地以及對資料中心所提供的租稅優惠,這才是影響資料中心布局的關鍵。
台灣在AI供應鏈扮演「賣鏟子」的角色,無論淘金者是誰,都需要台灣的晶片與伺服器。那麼,這些州的資料中心的興建若暫緩,會不會拉低台灣未來幾年的經濟成長? 個人認為這可能性不高,理由有三。第一,目前美國已核准在建資料中心近80GW,預定2027年交付的大型園區多已完工過半,且有近兆美元的長期租約撐腰,短期需求不至於斷崖式下滑。第二,這些州長要的不是「不蓋」,而是「蓋了不要讓民眾水電費上漲」,並且要提供在地就業,而非全面禁止。第三,由於美國把AI視為戰略產業,限制AI晶片的外銷。目前美國佔全世界AI資料中心的七成五,若對比非AI的資料中心,美國佔全球僅約四成五。換言之,許多國家的AI資料中心建設才剛起步,即使美國放慢腳步,其他國家的需求仍足以支撐AI晶片與伺服器的成長。
不過,這次政治變局仍會帶來幾個影響。第一,資料中心競爭將逐漸向大型業者傾斜。小型業者在高利率下融資不易,又難取得電力,市場可能重新洗牌。第二,新建門檻提高後,既有且已取得電力的資料中心將更稀缺,價值隨之上升。第三,這波洗牌之後,資料中心的真實需求反而會更清楚。過去許多廠商為了爭取興建資料中心,重複申請興建但無法解決資料中心缺電、缺資金的窘相,使晶片需求估計失真。擠掉一些泡沫,對供應鏈規劃產能反而是好事。
至於輝達高層異動,引發市場關注AI產業鏈後續投資及融資的不確定性,但國際研究機構如Gartner預測AI運算需求仍持續擴張,IDC分析對未來幾季AI基礎建設需求影響有限。大型投資銀行如瑞銀及摩根士丹利,則認為AI基礎設施需求維持強勁,資本支出循環穩健。最後,台積電最清楚最終晶片需求,既然台積電仍持續擴廠,它的投資步調本身就是需求最可靠的訊號。投資人應有耐心,等這波亂流過去。
股匯雙殺固然令人不安,但目前AI需求並沒有減緩趨勢,台灣AI供應鏈的基本面良好、產業並未受損,這波震盪主要是選舉衝擊投資人心理,市場反映出對AI建設的不確定性,而非看壞其基本面。對台灣而言,短期還會受到外資倒貨影響,但長期來說: AI需求的總量沒有改變,改變的是蓋資料中心的規則。誰能在新規則下最有效率地供貨,誰就是下一輪的贏家。
資料來源:工商時報 2026.11.18 03:00
作者:連賢明/中華經濟研究院院長