二○二六年接近尾聲,全球經濟在地緣政治衝突、貿易障礙與政策不確定性下,仍展現韌性。AI投資支撐需求,也讓台灣受惠。然而,榮景能否持續、成果能否共享,是明年的核心課題。
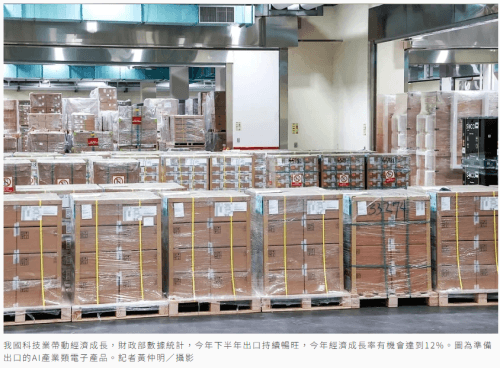
依目前預估,全球經濟今年約成長百分之三,明年回升至約百分之三點四;台灣今年約成長百分之十一點○五,明年則約為百分之六點○四。全球可能回穩,台灣增速則將放緩。全球須看成長能否擴及更多國家與產業,台灣須看科技動能能否延續,內需與其他產業能否跟上,支撐明年成長。
全球經濟成長能否持續,取決於家庭消費與企業投資。物價漲幅即使收斂,先前累積的漲幅仍侵蝕購買力;利率即使下降,融資條件改善也未必立即帶動支出。明年應觀察所得與融資條件能否支撐實際需求,而非只看政策方向是否轉鬆。
貿易政策則可能使復甦更不均衡。關稅不只影響出口價格,也會改變進口成本、企業利潤與消費選擇。各產業轉嫁成本能力不同,即使稅率相同,承受的壓力也不同。總體預測之外,更須掌握各產業訂單、售價與利潤變化。
對台灣而言,明年關鍵是內需能否穩定支撐成長。出口成果要透過薪資、就業與企業採購,才能帶動消費。若企業獲利增加,受雇者所得卻未同步改善,或家庭仍承受住宅與生活支出壓力,亮眼成長數字未必能轉為消費信心。
因此,觀察景氣不能只看出口與股市,須檢視實質薪資、工時、就業品質及民間消費。不同所得家庭的支出能力與儲蓄條件有別,平均數改善不代表普遍受惠。政策應關注承壓族群,透過就業支持、職能提升與必要照顧,改善家庭的所得穩定性。
產業政策也須回應不同處境。接單暢旺的企業需要土地、人才與行政效率,需求偏弱的業者則可能更需要市場拓展、產品調整與資金周轉。政府不宜以總體榮景推論所有產業都已復甦,也不應以短期紓困取代長期轉型,而須針對問題施策。
美國經貿政策仍是明年重要變數。台灣須釐清關稅待遇、市場開放及投資採購承諾的適用條件,讓企業有所依循。對外協商成果也須與國內審議、預算及法規調整銜接,避免承諾先行,執行責任與成本卻未充分說明,增加企業決策的不確定性。
海外布局應與國內投資一併思考。企業赴外設廠有商業考量,政府須關注研發、關鍵製程與服務功能能否留在台灣。政策成效不能只看海外投資規模,應檢視與本土供應商、就業及稅基的連結,讓國際布局持續支持國內發展。
財政政策應善用景氣較佳的時期。若稅收隨企業獲利與交易活動增加,須辨別哪些屬於短期收入,避免據此擴大長期支出承諾。新增資源應優先補強公共建設與服務,並保留因應景氣反轉、人口老化及突發衝擊的餘裕。
公共投資須重視執行品質,依需求與急迫性安排優先順序,強化跨部門協調與成效檢核,讓預算真正轉為發展的助力,並兼顧區域均衡,回應產業與民眾需求。
整體而言,台灣明年的挑戰,不是複製今年的成長率,而是在高基期下維持就業、所得與投資的穩定。對外須爭取可預期的經貿條件,對內則須改善家庭購買力、企業經營環境與公共服務。高成長提供調整空間,能否把握時機補強弱項,將決定今年榮景能為明年留下多少底氣。
作者:劉大年/中經院區域發展研究中心主任
資料來源:2026-11-11 00:21 聯合報