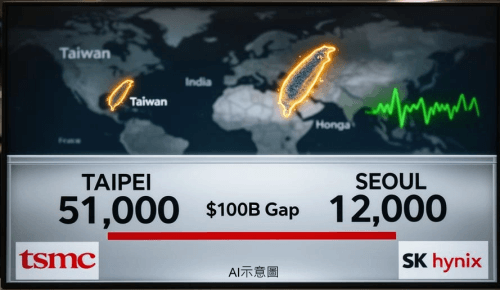
近期韓股波動激烈,台股相對緩和。中華經濟研究院院長連賢明指出,台韓股對交易制度設計存在兩大差異,使韓股波動極大,韓股今年初至8月底熔斷次數累計高達13次,波動根源並非單純是30%的漲跌幅限制,而是交易制度對「槓桿效應」的放大作用。
以上是連明賢於臺灣證券交易所官網「焦點」專欄撰文表述,他表示,回顧台股加權指數一路攀升並在年中突破46,000點,市值躍居全球第五;韓股KOSPI也在半導體雙雄三星與海力士帶動下刷新歷史紀錄。
台韓股市面對市場急跌時的穩定度差異,關鍵在兩大制度設計,第一,漲跌幅區間與信用追繳速度的落差。兩地雖皆有信用交易擔保維持率門檻,但韓股單日漲跌幅上限達30%,高於台股的10%。若市場遭遇回檔,韓股部位的擔保維持率以更快速度跌破防線,引發龐大的即時追繳與斷頭壓力;台股較小的漲跌區間為投資人提供調整部位的緩衝時間,有效減緩了槓桿連鎖斷頭的蔓延規模。
第二,零售槓桿商品開放程度不同。台灣目前僅開放指數型正向、反向及槓桿ETF,嚴格禁止單一個股槓桿ETF;韓國則於5月開放針對三星、海力士等個股的正2與反向ETF。此類商品為了維持既定槓桿倍數,具備「漲時加碼、跌時減碼」的動態再平衡機制,容易助長順周期性,進一步擴大標的價格的震盪。
韓股這項機制在散戶高度融資時尤具殺傷力。7月全球半導體修正期間,韓國信用交易餘額飆破50兆韓元,個股槓桿商品單日震盪動輒逾10%,最終導致單月高達120萬個帳戶遭追繳、逾30萬個帳戶被強制平倉,損失難以計數。
資料來源:經濟日報 2026/10/26 23:33:27
記者:黃彥宏