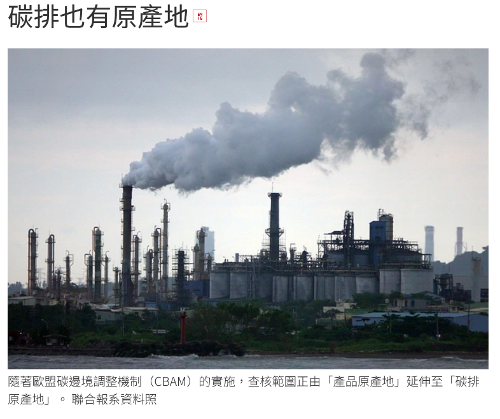
過去國際貿易關注產品製造地、零組件來源,以及是否透過第三地規避關稅。隨著歐盟碳邊境調整機制(CBAM)的實施,查核範圍正由「產品原產地」延伸至「碳排原產地」。碳定價、碳邊境措施及綠色採購正逐漸形成國際潮流。企業不只要證明產品從哪裡來,也須說明使用何種能源、排放多少碳,以及資料是否可追溯。碳排因此從永續議題,轉變為影響市場准入的制度要求。
新制度也可能產生規避空間。企業若利用綠電憑證、碳排計算或供應鏈資料,將高碳產品包裝成低碳產品,便可能形成「洗綠電」或「洗碳排」。這未必涉及直接造假,也可能源於憑證規則與資訊落差,造成形式合規、實質減碳有限。因此,監管重點更在於資料是否真實、完整且可追溯。
形式合規不等於實質減碳。例如,蘋果於2023年推出的蘋果手表,透過製程減排、使用再生能源及碳權抵換,將其定位為碳中和產品。然而,德國法院於2025年認定,其碳權來源的巴拉圭造林計畫多數土地租約僅至2029年,難以確保碳吸收效果的長期性,因此禁止蘋果繼續以「碳中和」作為產品行銷訴求。
2023年的冰島綠電憑證事件則凸顯重複計算風險。冰島將部分綠電憑證出售給歐洲企業,但境內產業也標榜使用同一來源綠電,使相同環境效益遭境內外重複申報,歐洲能源憑證核發機構協會曾暫停冰島憑證出口。這顯示綠電即使真實存在,若同一效益被重複使用,帳面減碳成果仍不可信。
上述案例對台灣具有重要啟示。台灣出口產品涉及大量電力、原料與跨國供應商。未來凡採取碳定價、碳邊境措施或綠色採購規範的市場,都可能要求台灣企業提出產品碳足跡、能源來源及上游排放資料。
企業首先要避免綠電效益重複計算。同一張再生能源憑證不能由發電者、售電業者、製造商及海外客戶重複使用,使用後也須註銷。若只有購買證明,卻無法說明憑證所有權、使用期間及對應廠區,仍可能被認定資料不足。
其次,購買綠電或碳權不等於產品已完成減碳。真正的減碳應來自製程改善、設備汰換、能源效率提升及高碳原料減量。碳權也須查核額外性、永久性及是否重複計算,不能僅因取得認證便將產品標示為碳中和。
企業還應將碳排資料納入公司治理。採購部門要求供應商提供原料與能源資料;法務部門明訂資料錯誤及追償責任;稽核部門確認憑證註銷,防止不同產品重複使用同一減碳效益。
政府不能只聚焦於歐盟CBAM,而應建立適用不同市場的碳排計算、驗證與憑證追蹤體系。除推動產品碳足跡資料庫、產業共用工具及第三方驗證,也應協助中小企業取得上游資料,並釐清台灣綠電憑證與各國制度的認列規則。
過去,原產地證明回答產品「從那裡來」;未來,碳排資料還必須證明產品「如何製造」。這不只是永續揭露,而是企業能否取得訂單、維持供應鏈地位的新門檻。台灣若只將碳盤查視為應付客戶的文件作業,便可能在新一輪貿易規則中失去主動權。政府與企業必須建立可信、可追溯且避免重複計算的碳資料體系,將低碳能力轉化為可驗證的競爭優勢。未來真正的競爭,不只在於誰的排放較低,更在於誰能以可信資料證明減碳成果,贏得國際市場的信任。
作者:中經院區域發展研究中心主任/劉大年
資料來源:2026/09/30 經濟日報